
WEEX 九月市场热点 VIP月报
0
分享
 设为Google首选来源
1. WEEX交易观察
九月的交易路线是高利率环境下资金仍在寻找确定性增长和高弹性主题:股票市场聚焦AI算力与基础设施,加密市场关注BTC、ETH的资金流,以及SOL、ZEC、ONDO、QNT等主题轮动。进入10月,建议重点围绕“宏观事件+加密事件+资金流”进行交易部署:一方面关注FOMC、CPI等宏观数据对BTC、ETH及股票产品的影响;另一方面关注BCH、UNI期货上线、TOKEN2049及行业热点带来的结构性机会。
WEEX每月为您精选高价值市场热点、核心资产线索及跨市场交易机会,助您更高效地把握行情节奏。产品方面,WEEX支持持续跟踪加密资产、美股相关标的与跨市场主题轮动,帮助您及时捕捉链上热点与多市场交易机会。十月潜在关注标的:BTC、ETH、QQQ、SPY、BZ、ONDO、UNI、QNT、BCH、AMD、AVGO、MU。
2. 本月摘要
九月市场围绕通胀黏性、利率上行、地缘风险与AI基础设施行情反复定价。股指月中创新高后回撤,长端收益率升破5%抬高估值折现压力,AI与半导体行情也从主题普涨转向业绩、订单和资本开支指引的分化。加密市场总市值较月初快照走高,现货ETF资金在月末前明显回流,但流动性改善仍偏结构性;热点由主流币反弹扩散至隐私、RWA及高弹性链上资产,板块轮动加快,波动与回撤风险同步上升。
3. 宏观视角
1)通胀、就业与利率:市场从“等待降息”切换到“更高利率维持更久”
8月CPI环比上涨0.4%、同比上涨3.4%,核心CPI同比上涨2.4%;当月新增非农就业约16.2万人。价格压力没有明显消退,就业也仍有韧性。9月16日,联储将政策利率上调25个基点至3.75%—4.00%,进一步确认市场需要重新评估利率路径。
10年期国债收益率月末升破5%,9月28日触及约5.27%,股票市场随之回落。收益率上升不只代表通胀担忧,也反映实际利率、长期融资成本和期限溢价抬高。对成长股而言,未来盈利折现后的价值下降;对融资依赖度较高的企业而言,资金成本也会更直接地挤压投资与利润空间。另一方面,若收益率上升部分来自增长预期改善,盈利稳健、订单兑现的企业仍可能相对抗跌,九月AI硬件股的韧性正体现出这种分化。
2)地缘与能源:油价成为通胀预期的放大器
谈判进展反复、运输风险上升,令原油供应溢价重新扩大,布伦特原油月末重返100美元上方。油价影响的不只是能源板块:燃料与运输成本会向生产、物流及消费端传导,令市场担心通胀回落速度放慢,进而抬高利率预期。
黄金也没有在冲突升温时持续上涨。高收益率提高了持有无息资产的机会成本,金价在部分交易日与股票、加密资产同步承压。这说明九月市场并非简单交易“避险资产上涨”,而是先看能源供应风险如何改变通胀和利率,再决定黄金、股票与加密资产的相对吸引力。
3)股票市场与AI:指数冲高回落,AI交易从主题扩散转向业绩筛选
主要股指月中创收盘新高,但截至9月28日已从高位回落;当日标普500与纳指分别下跌约0.8%和0.9%。长端利率快速上行使估值较高的成长股更容易承压,不过AI投资主题并未熄火,市场开始从“AI会不会增长”转向“增长能否兑现为收入、毛利和现金流”。
AI基础设施仍是相对强势方向,关注点由加速器扩展至存储、网络和数据中心建设。AMD一度单日上涨近10%、市值突破1万亿美元,反映资金仍愿意为算力需求和产品竞争力定价。与此同时,股价表现会越来越依赖订单、供给能力、毛利率和客户资本开支,而非仅凭AI叙事上涨。
-- 价格
--
--
--
4. 加密市场概览
1)全市场市值与成交额
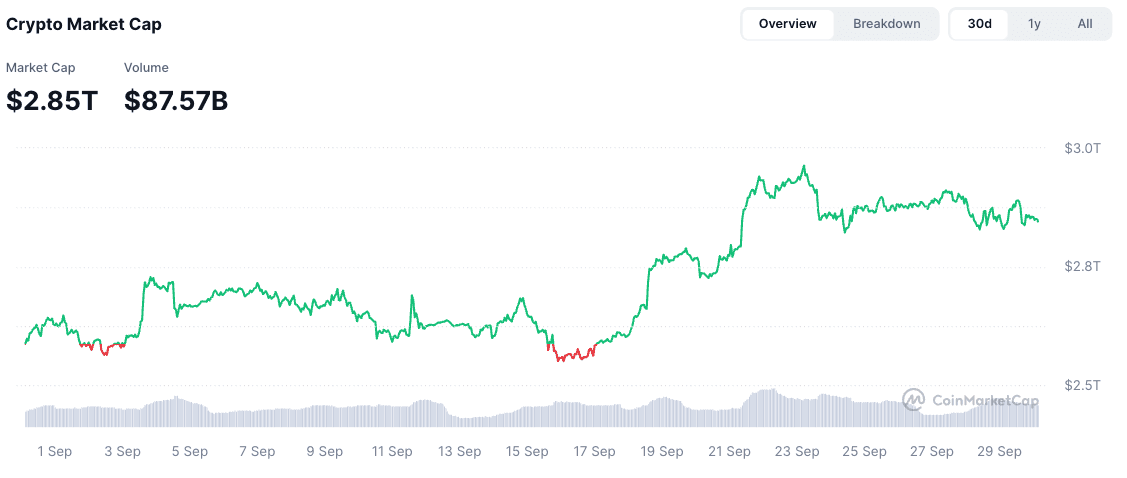
全球加密总市值从约2.648万亿美元升至2.847万亿美元,涨约7.5%;24小时成交额从约768亿美元升至1,081亿美元,增约40.8%。样本内市值于9月16日触及约2.579万亿美元低点,9月23日升至约2.957万亿美元高点,随后回吐部分涨幅。成交额增幅明显高于总市值增幅,说明市场换手更活跃。
2)热门资产与赛道:资金轮动快于基本面变化
- 隐私主题:ZEC月内一度升破1,500美元,隐私币成为高弹性交易方向。隐私需求和量子安全等叙事提高了板块关注度,但板块涨幅较快时,资金拥挤与回撤风险也会同步上升。
- RWA与代币化资产:ONDO、QNT受到代币化资产叙事带动。政策路径改善提高了市场对链上证券基础设施的关注,但不同项目的产品结构、合规边界和实际收入并不相同,不能把政策进展直接等同于所有相关代币的价值提升。
- 高弹性链上资产:NEAR、LIT在阶段性轮动中表现突出;PONS、AIINU等Meme及Robinhood Chain相关资产也吸引短线交易。
整体上,九月更像是“主流币资金回流、主题资产轮动”的结构性行情,而不是所有代币同步上涨。RWA、隐私和链上交易平台各自有催化因素,但持续性仍要看成交、资金流和实际使用能否跟上。
3)ETF与稳定币流通量:月末流入强,但新增流动性仍需验证
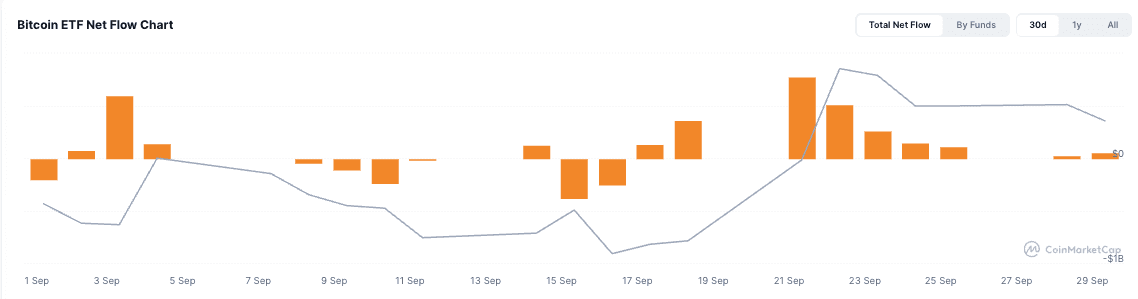
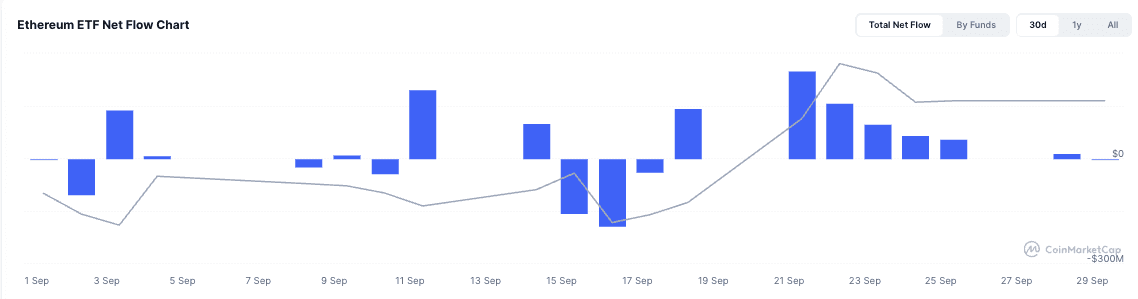
BTC ETF本月共计流入约27.964亿美元,ETH ETF本月共计流入约8.909亿美元。资金主要集中在月末最后一周,说明机构配置意愿明显回暖,但流入较集中也意味着资金广度尚待确认。BTC同期未能稳守月内高点,反映新增买盘被收益率上行、获利了结和杠杆仓位调整部分抵消。ETF净流入可以形成需求支撑,却不保证价格立即突破。
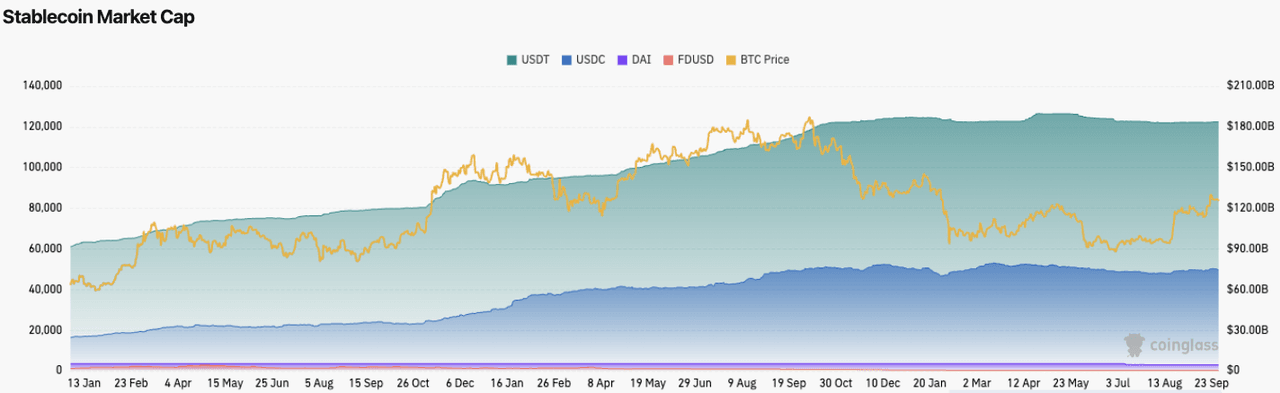
9月稳定币总市值增幅相对温和,从月初的$261.78B增长至$263.95B,增长0.82%。说明链上美元流动性在改善,但尚未出现与ETF流入同等幅度的全面扩张。若后续稳定币供给、现货成交和ETF流量同步改善,风险偏好扩散的可信度会更高;若只有ETF短期脉冲,行情仍可能集中在少数主流币和热门叙事。
4)BTC、ETH、SOL价格表现:主流币走强,SOL相对强势
BTC:反弹后遇阻,仍需收复上方供给区
BTC月中回落至约7.5万美元后快速反弹,9月下旬一度触及约8.74万美元;截至9月29日收盘回到8.32万美元附近,较月内高点回撤约4.8%。月度仍收涨,但价格从高位退下来,显示上方抛压尚未消化。从链上筹码结构来看,近一周变化最明显的是83,000–84,000美元区间,9月22日至29日短短7天内,该区间新增近40万枚BTC,短期内大量筹码集中换手,说明这里是当前市场多空分歧最明显的区域。值得注意的是,此前在62,000–63,000美元区间积累的筹码在这轮博弈中几乎没有参与换手,仅减少约3万枚BTC,说明经过约6个月积累的筹码并非以短线交易为主。换言之,83,000–84,000美元新增的近40万枚BTC中,约37万枚来自其他价格区间,即使后续价格跌破该区间,只要不是大幅下破,大量筹码仍可能形成流动性承接和价格吸引效应,使价格在后续波动中重新回到这一密集成交区间。
- 关键支撑:$82,600–$83,000,失守后关注 $80,900–$81,500;更强支撑在 $75,000–$76,500。
- 关键阻力:先看 $84,400–$85,200,其上是月内高点密集区 $86,600–$87,400。日线重新站稳前一阻力区,才算修复短线结构;突破并守住月内高点区,才进一步确认上行延续。
ETH:月度跑赢BTC,反弹仍受2,700–2,800美元压制
ETH月中最低约2,358美元,随后明显反弹,月内一度升至约2,806美元;9月29日收在约2,657美元,较月内高点回落约5.3%。月涨幅高于BTC,反映反弹阶段相对强势,但目前仍未重新站回2,700美元上方。
- 关键支撑:$2,635–$2,655,其下看 $2,600–$2,630;若进一步走弱,月中低点$2,358–$2,400 是主要防守区。
- 关键阻力:$2,695–$2,745;更强阻力在 $2,780–$2,806。若日线持续收于2,745美元上方,才有条件再次测试月内高点;若跌破2,600美元,反弹结构将明显转弱。
SOL:三者中表现最强,但接近月内高位阻力
SOL从月中约96美元的低位反弹至约125美元,9月29日收于117.81美元,月涨幅约17.8%,明显领先BTC与ETH;但收盘价较月内高点回落约5.7%,短线正处于强反弹后的整理阶段。
- 关键支撑:$115.9–$117.7,失守后关注 $110.9–$113.2;更下方的主要支撑为 $96–$101。
- 关键阻力:先看 $119.9–$122.9,其上是月内高点$124.9附近。若站稳122.9美元并有效突破124.9美元,月内强势有望延续;若跌破115.9美元,则需防范回测110–113美元区域。
5.本月关键事件
1)FOMC加息25个基点,利率与通胀重新成为市场核心变量
9月FOMC会议将政策利率上调25个基点至3.75%–4%,高利率环境下,市场对估值和流动性的敏感度进一步提升。叠加油价上涨及长期收益率走高,股票和加密资产均出现明显波动。后续市场关注点将从单次加息转向通胀、就业及后续利率路径,利率预期变化仍将是影响BTC、ETH及高Beta资产的重要变量。
2)利率上调与油价冲击共同改变风险资产定价
9月中旬利率上调后,市场并未迅速消化紧缩压力;月末油价重返100美元、10年期收益率升破5%,进一步提高了高估值资产的折现门槛。股指和BTC从高位回落,说明市场对利率的敏感度重新上升。后续判断重点不只是下一次利率决定,而是油价是否继续推高通胀预期,以及就业和消费数据能否支撑企业盈利。
3) CLARITY Act未能通过,数字资产监管预期出现波动
9月中旬,CLARITY Act未能获得足够支持推进,原本市场对数字资产监管框架进一步明确的预期受到影响。短期来看,监管进展不确定性可能继续影响RWA、交易平台及相关基础设施资产估值;中长期则需继续关注后续立法及监管框架的推进情况。
4)代币化证券政策进展与BCH、UNI期货计划
9月中旬出现针对特定链上证券交易模式的临时、有条件政策安排,为有限范围的代币化股票交易提供路径,但并非对所有链上股票产品全面放开。CME另计划于10月19日推出BCH与UNI期货,仍待审核。两类进展分别强化了RWA基础设施和合规衍生品的市场叙事,但实际影响仍取决于适用范围、产品落地、交易需求和流动性。
6.下月展望
- 10月7日-8日TOKEN 2049:市场预计将围绕AI、RWA、稳定币、支付及区块链基础设施等方向展开讨论。活动期间可重点关注新项目、行业合作及资金流向变化,观察相关热点能否形成持续交易机会。
- 10月14日CPI:油价已重新抬高通胀风险,市场将关注能源成本是否向核心价格扩散。数据偏热时,长久期科技股与高Beta加密资产可能更敏感;数据降温则有助于收益率回落。
- 10月19日,BCH与UNI期货计划推出,日期与上市仍以审核进展为准。关注合约是否按期落地、上线前后现货成交是否同步放大,以及利好是否已提前反映在价格中。
- 10月27–28日FOMC会议:9月加息后,市场对后续政策路径的敏感度明显提升。重点关注利率决定、政策声明及会后表态,若利率预期发生明显变化,可能进一步影响收益率、美元流动性及BTC、ETH等风险资产。
本内容仅供参考,不构成任何金融、投资、法律或税务建议。文中提及的任何活动、奖励、线上活动或相关信息,不应被视为对购买、出售或交易任何加密资产的推荐、招揽或邀请。加密资产具有高波动性,存在价值损失风险。WEEX服务、产品及相关活动的可用性可能因地区而异。用户在参与前有责任确保符合当地适用法律法规。
Gordon
Gordon是一名数字资产市场分析师,拥有6年数字资产研究经验,主要关注BTC、RWA及全球宏观经济趋势。他擅长通过数据分析解读加密市场走势及热点话题。


