HPE股价因12亿美元 AI订单创纪录:现在还便宜吗?

 设为Google首选来源

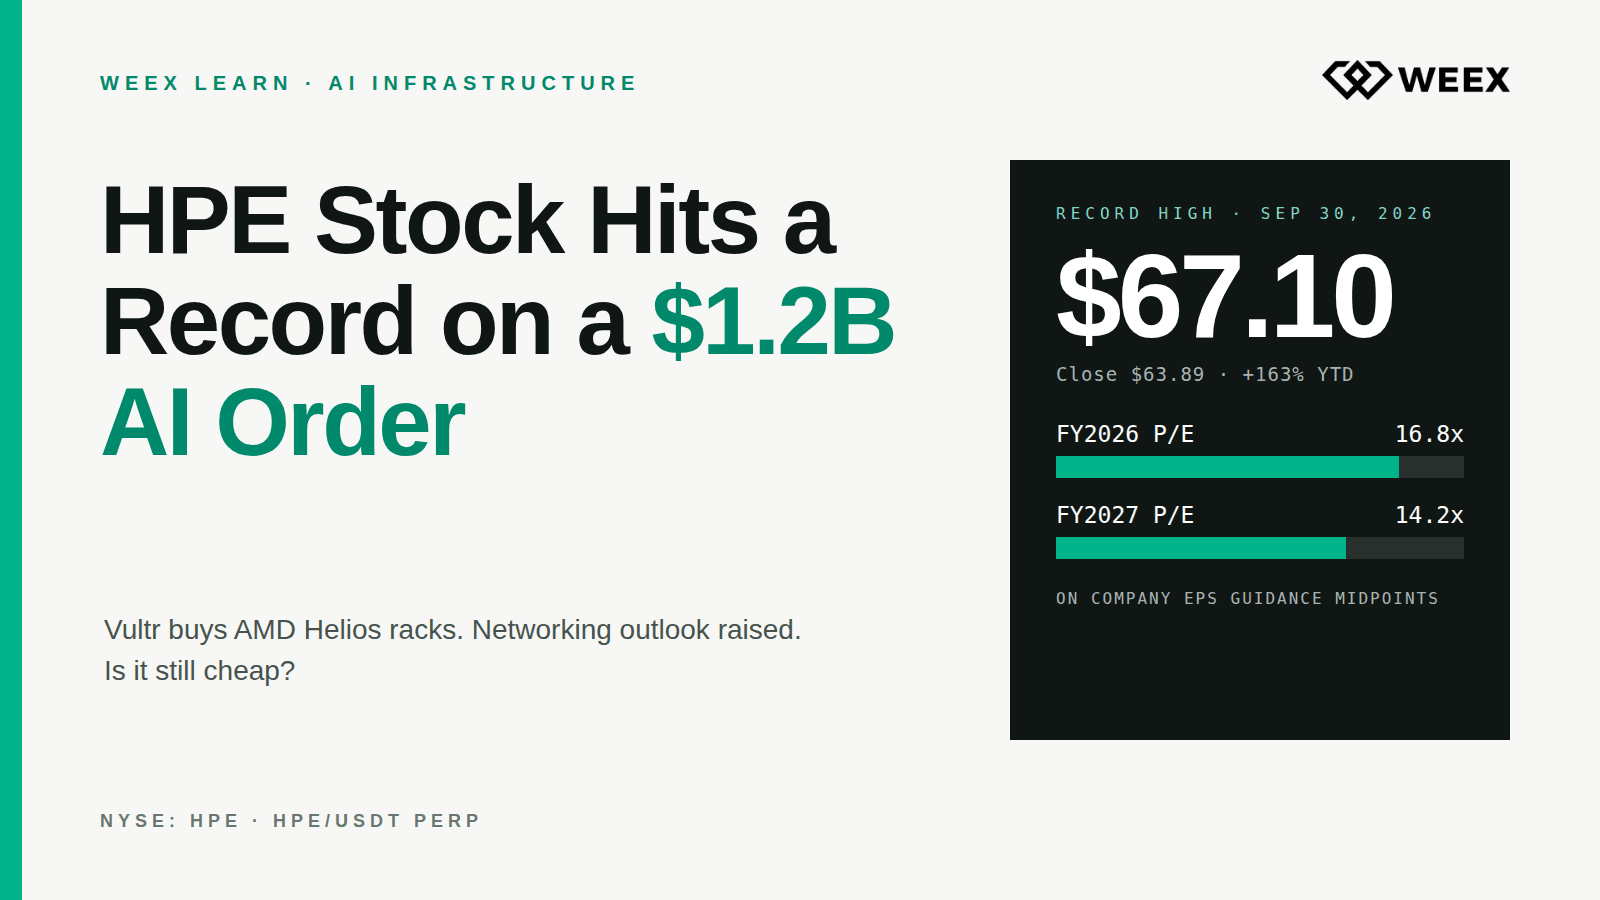
2026/09/30,HPE股价上涨3.9%,收于63.89美元;盘中一度触及创纪录的67.10美元。推动股价上涨的是两则消息:云服务提供商Vultr下达了12亿美元的AMD Helios AI机架系统订单;公司上调了网络业务展望,并提高了Juniper成本节省目标。今年以来,该股上涨约163%。对于一家两年前大多数投资者还归类为“传统服务器”公司的企业来说,这一表现相当惊人,也不免让人追问上涨空间还剩多少。简而言之:按公司对明年的盈利指引计算,HPE目前的市盈率约为14倍,远低于它如今所竞争的AI硬件公司;公司能否达成目标,主要取决于内存的成本和供应情况。本文将对这两方面作出说明。
截至2026/09/30的HPE股价与关键数据
市场数据来自TradingView,数据截至09/30收盘。
- 收盘价:63.89美元,当日上涨3.9%;较盘中创纪录的67.10美元低约5%
- 市值:约848亿美元
- 52周区间:19.84美元至67.10美元
- 表现:年初至今上涨约+163%,一个月内上涨+20.3%
- 成交量:3,280万股
收盘时,股价回吐了超过一半的盘中涨幅。在创历史新高的交易日,这属于常见的获利了结,但也意味着67美元是需要突破的价位。
HPE股价为何上涨:Vultr订单与新目标
三项公告同时发布。
Vultr订单。Vultr承诺投入12亿美元,在其美国数据中心部署AMD Helios AI机架系统。HPE为AMD处理器提供配套网络、液冷和部署服务。这是HPE首次赢得Helios相关订单;值得关注的是上次财报电话会议中的一项信息:管理层表示,Helios并未纳入2027财年的规划,并称其市场机遇价值数百亿美元。对于一条未纳入业绩指引的产品线来说,12亿美元的订单意味着实际业绩有望超过已公布的预测,而不是仅仅达到预测。
网络业务展望。HPE目前预计,2027财年网络业务收入将增长十几个百分点至二十出头,相比Q3规划中给出的14%至17%有所上调。公司预计,数据中心网络业务到2029财年的年复合增长率将在50%出头至50%高段,路由业务则将在20%出头至20%高段。
Juniper成本节省。公司将收购Juniper Networks带来的年度运行率成本协同效应目标,上调至2028财年末的8亿美元,此前目标为至少6亿美元。
市场的反应,与其说是针对单笔订单的金额,不如说是针对订单所意味着的业务结构转变。上季度网络业务的营业利润率为22%。以服务器为主的云与AI业务利润率为17%。增长每有一个百分点从服务器业务转向网络业务,都能带来更高利润。
HPE最新财报反映的业务状况
最近公布的季度业绩为2026财年Q3,该季度截至07/31。
- 营收:122亿美元,同比增长34%
- 非GAAP每股收益:1.11美元,创季度纪录;GAAP每股收益为1.06美元
- 非GAAP毛利率:40%,同样创下纪录
- 云与AI营收:90亿美元;AI系统订单额为24亿美元,AI系统营收约为16亿美元
- 网络业务营收:29亿美元,其中包括7亿美元的AI网络订单
- 自由现金流:9.58亿美元
当时的业绩指引为:Q4营收139亿美元至148亿美元,非GAAP每股收益1.20美元至1.30美元;2026财年全年非GAAP每股收益3.75美元至3.85美元;2027财年规划则为营收增长13%至17%,非GAAP每股收益4.40美元至4.60美元,自由现金流为至少50亿美元。
这组数据中有一个数字很容易被忽略:AI系统订单额为24亿美元,而营收为16亿美元。订单额比出货额高50%,说明积压订单正在增加,这有助于提高业绩可见度,同时也提醒投资者,HPE目前还无法满足客户的全部购买需求。
-- 价格
HPE股价达到64美元后还便宜吗?
根据公司自身的目标,估值计算并不复杂。
- 2026财年:以63.89美元股价对应3.80美元的指引中值计算,市盈率约为16.8倍。
- 2027财年:以4.50美元的指引中值计算,市盈率约为14.2倍。
- 自由现金流:50亿美元,相对于848亿美元的市值,自由现金流收益率约为5.9%。
GAAP口径的过去12个月市盈率较高,约为33倍,因为公布的盈利仍计入了收购Juniper的成本。随着整合费用逐渐消退,这一差距会收窄。
对于一家营收增长处于十几个百分点区间、上调了网络业务展望、且订单不计入业绩指引的公司来说,14倍远期市盈率并不算高估,反而低于大盘。估值折价的原因在于历史表现:服务器业务利润率较低,而且HPE过去曾在执行方面令人失望。Evercore ISI在09/14左右将该股评级下调至“与大盘表现一致”,股价当日下跌8.6%。此后股价不仅收复了全部跌幅,还有所上涨。
更合理的解读是,市场正将这只股票从硬件组装商重新定价为以网络业务为主导的基础设施公司,而这一过程或许才完成了一半左右。能否完成转型,取决于AI系统增长的同时利润率能否保持稳定,而这直接引出了内存问题。
内存难题:HPE处在Micron利润率的另一端
在Q3财报电话会议上,HPE指出了主要的供应限制因素:DDR5、DDR4和NAND闪存,以及晶圆和洁净室产能。同一天,HPE股价创下纪录,Micron公布单季度DRAM价格上涨了十几个百分点、NAND价格上涨约30%,毛利率达到87%。
这两件事其实是同一件事,只是从两端来看。Micron的利润率,就是HPE的物料成本。以当前价格采购内存的服务器制造商有三种选择:将成本转嫁给客户、自行承担并牺牲利润率,或者因零部件短缺而减少出货。HPE目前通过第一种方式应对得不错,其创纪录的40%毛利率就是证明。但Micron还表示,2027年和2028年的供应将比2026年更加紧张,而且其2027年产量中约75%已经签约承诺供应。
经验丰富的硬件投资者最关注的就是这一点。如果在内存价格继续上涨的情况下,HPE毛利率还能在接下来两个季度维持在40%左右,那么估值重估的逻辑依然成立。如果毛利率下滑,市场就会认为AI供应链中的定价权掌握在零部件制造商手中,估值倍数也会停滞。想了解这笔交易另一端的交易者,可以关注追踪Micron的MU/USDT永续合约。
可能逆转HPE股价涨势的风险
- 后续订单。一笔12亿美元的Vultr交易是一个成功案例。如果后续阶段延迟或缩减,将很快削弱Helios的市场叙事。
- 客户集中度。Vultr等中型云服务提供商依靠外部资本建设AI基础设施。与超大规模云服务商相比,它们的支出更容易受到融资环境影响。
- Juniper整合。将协同效应目标上调至8亿美元,也提高了未能实现目标的代价。
- 波动性。过去一年中,HPE有35个交易日的单日股价波动超过5%。一只上涨了163%、且具有这种波动特征的股票,即使基本面没有变化,也可能下跌15%。
- 下一份财报。HPE财年于10/31结束,第四季度业绩通常在12月初公布。Q4云与AI业务增长指引为60%至72%,这意味着供应稍有延误就可能带来影响。
如何在WEEX交易HPE股价敞口
截至2026/10/01,WEEX上的HPE/USDT永续合约提供最高50倍杠杆。
- 打开HPE/USDT合约,并在WEEX TradFi期货指南中确认与股票挂钩交易对相关的交易时段规则。
- 使用逐仓保证金并保持低杠杆。过去一年中有35个交易日的日内波动超过5%,使用10倍杠杆时,两次普通的不利行情就可能使仓位接近强平。
- 下单时设置止损。前一交易日收盘价61.50美元附近是突破逻辑开始减弱的第一个价位,因为跌破该价位就会抹去消息带来的全部涨幅。
- 请记住,该合约以USDT结算,追踪股票价格,不包含HPE股息,也不赋予任何股东权利。
HPE股价总结
HPE股价创下纪录,是因为公司获得了12亿美元的订单,而相关产品线此前并未纳入业绩指引,同时公司上调了利润率最高业务的展望。按2027财年盈利计算,市盈率约为14倍,自由现金流收益率为5.9%,因此这只股票的定价还不像一只AI赢家。要实现这一定位,条件明确且可量化:在内存供应商继续涨价的同时,毛利率仍需维持在40%附近。12月公布的财报将是下一次检验机会。
常见问题
1. HPE股价为什么上涨?
2026/09/30,HPE宣布获得Vultr一笔12亿美元的AMD Helios AI机架系统订单,将2027财年网络业务增长展望上调至十几个百分点至二十出头,并将Juniper协同效应目标提高至8亿美元。股价创下67.10美元的纪录,并收于63.89美元。
2. HPE股价的历史最高点是多少?
2026/09/30盘中创下的67.10美元。52周低点为19.84美元。
3. HPE股价上涨后还值得买入吗?
这取决于你如何看待利润率。按2027财年每股收益指引中值计算,该股市盈率约为14倍,估值不高;但公司的业务依赖价格正在快速上涨的内存组件。本文不构成投资建议。
4. AMD Helios是什么?它对HPE为何重要?
Helios是AMD的机架级AI系统设计。HPE利用自有网络和液冷技术进行构建与部署。管理层未将Helios纳入2027财年规划,因此Vultr等客户的订单属于指引之外的增量。
5. HPE下一次何时公布财报?
HPE的第四财季将于2026/10/31结束。截至10/01,公司尚未确认具体日期;往年业绩通常在12月初公布。
风险提示
交易股票、与股票挂钩的衍生品和加密资产具有重大风险,可能导致投入资金部分或全部损失。HPE股价在2026年上涨约163%,过去一年中有35个交易日的单日波动超过5%;其表现取决于AI基础设施支出、零部件供应以及Juniper Networks的整合情况。永续期货会带来杠杆和强平风险,与股票挂钩的合约还可能在标的市场重新开市时出现跳空。本文不构成投资建议。
本内容仅供参考,不构成任何金融、投资、法律或税务建议。文中提及的任何活动、奖励、线上活动或相关信息,不应被视为对购买、出售或交易任何加密资产的推荐、招揽或邀请。加密资产具有高波动性,存在价值损失风险。WEEX服务、产品及相关活动的可用性可能因地区而异。用户在参与前有责任确保符合当地适用法律法规。
猜你喜欢
适合新手的最佳加密货币应用:手机上真正重要的五项功能
如何用 PayPal 购买加密货币:多数新手忽略的托管陷阱
QNT价格逼近295美元:银行合作能否支撑4倍涨幅?
参议院民主党人阻挠股票法案:哪些内容未能通过,接下来会怎样
ENA代币价格一个月上涨76%:10/05解锁考验
创纪录第四季度后 MU 股票回落:美光业绩大幅超预期,为何股价仍下跌?
FICO vs VantageScore:房利美和房地美新规对你的房贷究竟意味着什么
2026年新手最佳加密货币交易所:你的第一笔100美元究竟经历了什么
比特币期货在8.3万美元:就业数据周的盈亏与仓位规模
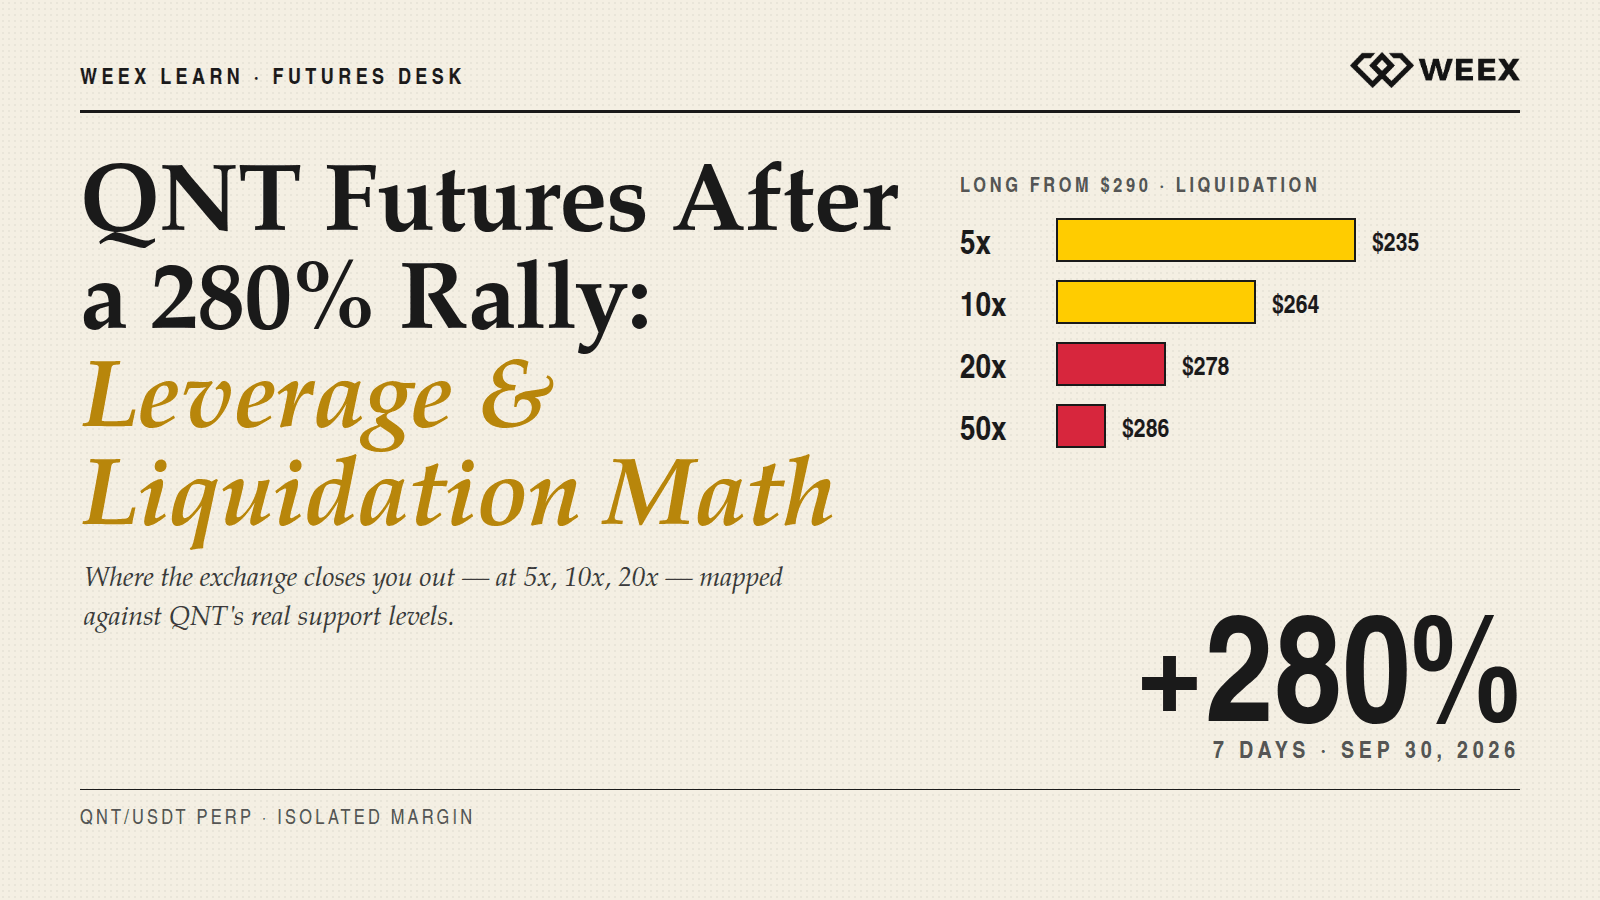
QNT期货在280%涨幅后:杠杆与强平计算
XRP升级动态:XRPL Batch推迟至10月9日及其变化
如何管理闲置 USDT?2026 年 10 月赚取被动收入的 5 大平台
什么是 XDP?Doppler Finance 能否在2026/10突破0.03美元?
2026年最安全的加密货币钱包:根据你真正担心的威胁选择钱包类型
QNT是股票还是加密货币?Quant (QNT) 与 Quantinuum 股票并非同一种资产
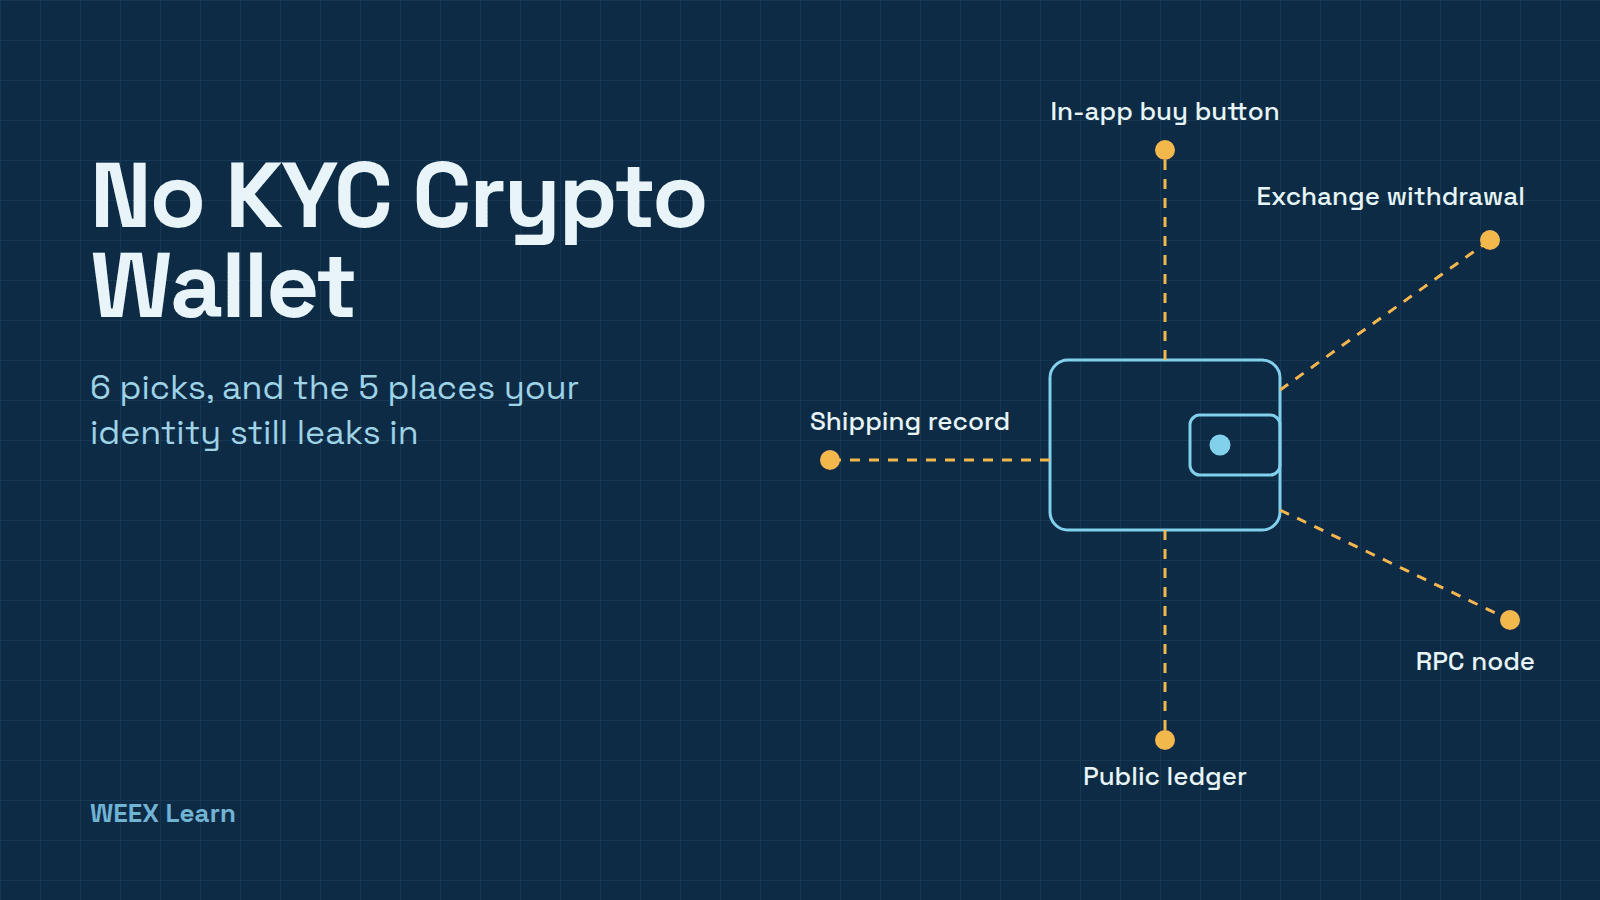
免 KYC 加密货币钱包:6 款推荐,以及身份信息仍会泄露的 5 个环节
以太坊 2030 路线图:Vitalik 的加密世界计算机