创纪录第四季度后 MU 股票回落:美光业绩大幅超预期,为何股价仍下跌?

 设为Google首选来源

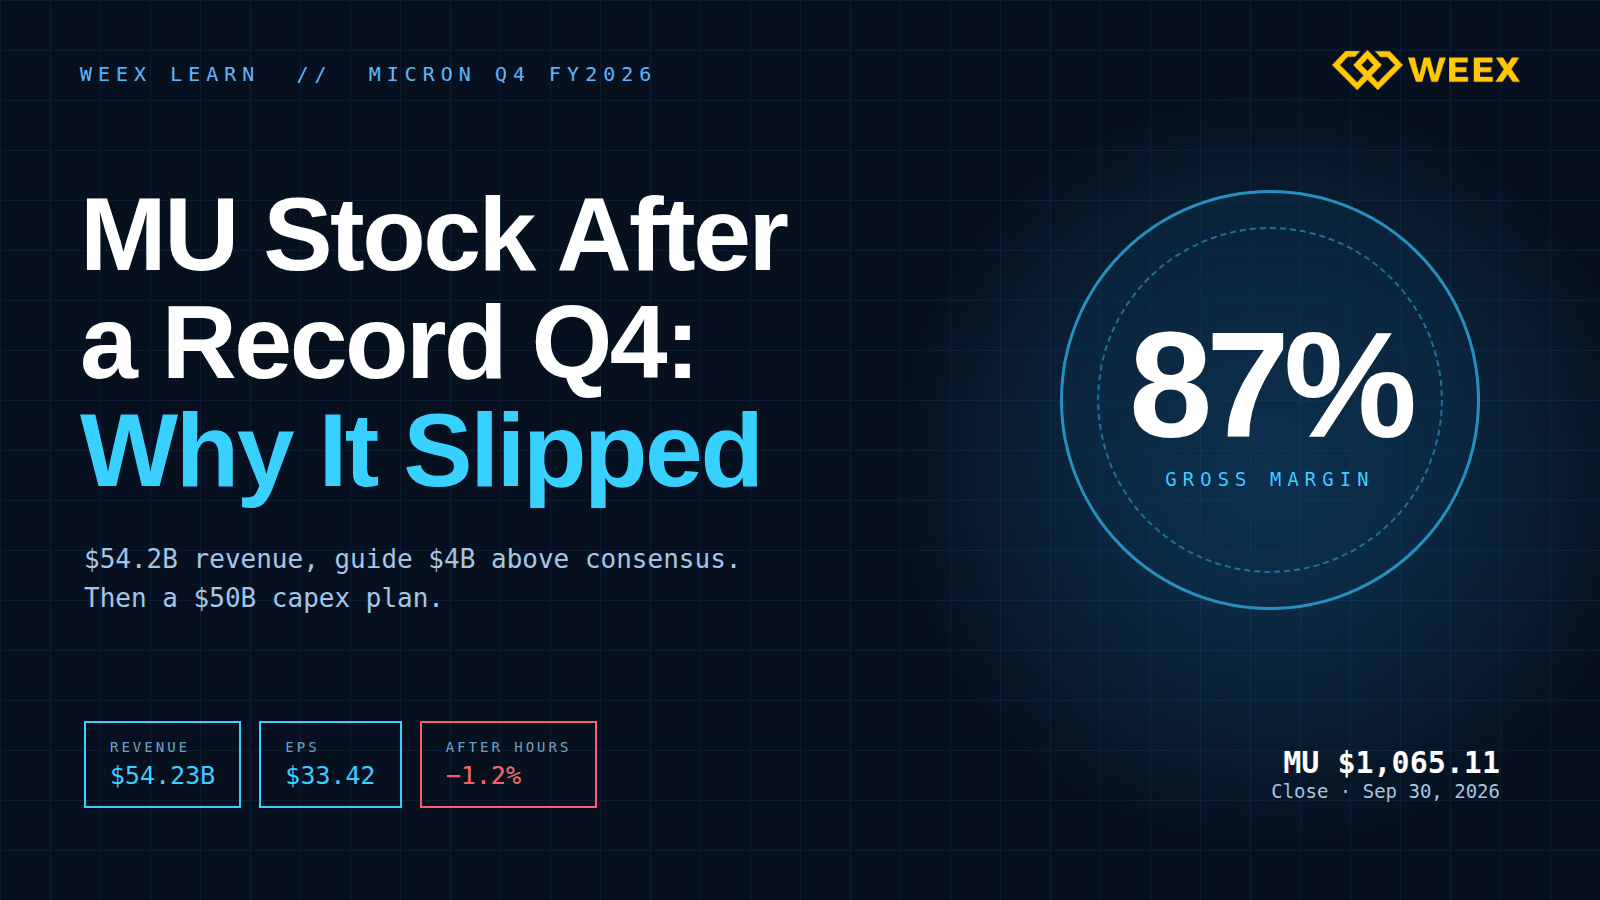
MU 股票于2026/09/30收于1,065.11美元,盘后下跌约1.2%,报1,056美元附近。此前,美光刚刚公布了公司史上表现最佳的季度:营收达542.3亿美元,毛利率为87%,业绩指引也远高于市场一致预期。今年以来,该股上涨约260%,市值约为1.2万亿美元,因此市场的门槛并非“超出预期”,而是“超出一轮260%涨势已经反映的预期”。本文将介绍公布的数据、公司为何在上调40亿美元业绩指引后股价仍可能下跌、根据新数据 MU 股票估值是便宜还是昂贵,以及哪些具体因素会打破当前市场逻辑。
截至2026/09/30的 MU 股价与关键数据
市场数据来自 TradingView,取09/30收盘数据;公司数据来自美光同日发布的新闻稿。
- 收盘价:1,065.11美元,当日基本持平;盘后交易价格约为1,056美元
- 市值:约1.2万亿美元
- 52 周区间:179.61美元至1,255.00美元。目前股价较高点低15%。
- 表现:年初至今约 +261%,过去一个月 +14.4%,过去一周 -3.2%
- 期权市场此前预计财报公布后股价将波动正负6.5%;实际初步反应仅为这一幅度的一小部分
最后一项很能说明问题。当市场定价反映6.5%的波动时,股价实际只变动1%,这表明结果与大型持仓者的预期相差不大,无论是否创下纪录都是如此。
美光财报:2026 财年第四季度表现
美光 2026 财年第四季度于2026/09/03结束。
- 营收:542.3亿美元,市场一致预期约为510.7亿美元。相比之下,上一季度营收为414.6亿美元,一年前同期为113.2亿美元。
- Non-GAAP 每股收益(EPS):33.42美元,市场一致预期为31.61美元。GAAP 每股收益为32.87美元。
- 毛利率:Non-GAAP 口径为87.0%,比公司自身的指引高一个百分点
- 经营现金流:单季度达到439.7亿美元
- 2026 财年全年:营收为1,331.9亿美元,高于 2025 财年的373.8亿美元;Non-GAAP 每股收益为75.52美元
按业务部门划分,核心数据中心业务营收为180亿美元,云端内存为162.8亿美元,移动与客户端为131.1亿美元,汽车与嵌入式业务为68.2亿美元。仅数据中心 SSD 营收就接近100亿美元,超过一年前同期的十倍。
业绩增长主要来自价格上涨。在电话会议上,管理层表示,DRAM 价格较上一季度上涨了十几个百分点,NAND 价格上涨约30%。当价格在成本基本固定的情况下如此快速上涨,新增收入几乎全都转化为毛利,这也是内存制造商的利润率看起来像软件公司的原因。
为何 MU 股票在业绩超预期并上调指引后下跌
业绩指引表现强劲。美光预计 2027 财年第一季度营收为615亿美元,上下浮动15亿美元;市场一致预期约为570亿美元。Non-GAAP 每股收益预计为38.15美元,市场预期为35.14美元。管理层还表示,2027 财年每个季度的营收都将环比增长。
报告中有三点可以解释市场反应为何平淡。
利润率扩张已经停滞。第一季度毛利率指引约为86.25%,略低于第四季度的87.0%。管理层将约10亿美元的额外成本归因于激励薪酬和晶圆厂投产费用。86%的利润率非常出色,但此前股价上涨反映的是利润率继续走高的预期,而本轮周期中,指引首次显示利润率将横盘。
资本支出正在大幅攀升。美光在 2026 财年投入273.7亿美元用于资本支出。目前公司预计 2027 财年资本支出约为至少500亿美元,其中仅第一季度就达115亿美元,下半年支出将高于上半年。新产能计划于 2027 年年中和 2028 年末在爱达荷州投产,2027 年和 2028 年在新加坡投产,并于 2030 年在纽约投产。历史上,每一轮内存周期都以相同方式结束:高价带来资金建设新晶圆厂,新晶圆厂集中投产,随后价格下跌。投资者熟悉这一规律,而资本支出翻倍正是这一过程的第一步。
库存略有上升。库存天数增加 9 天,达到 129 天。在一个被形容为供应受限的市场中,库存天数增加会成为分析师未来三个月都会追问的数据。
这些因素单独来看都不算危险信号,但合在一起,就会让问题从“需求有多强”转变为“这种定价能持续多久”。单凭一个季度的数据,很难回答后一个问题。
-- 价格
MU 股票贵吗?估值计算
从这些数据来看,估值比股价表面呈现的情况更有吸引力。
- 按过去 12 个月盈利计算:1,065美元除以 2026 财年 Non-GAAP 每股收益75.52美元,约为 14 倍。
- 按当前盈利速度计算:第一季度指引38.15美元年化后,每股约为153美元。据此,该股市盈率接近 7 倍。
对于一家季度营收接近一年前五倍的公司,市场给出 7 倍估值并非漫不经心,而是表明市场不相信153美元能成为可持续的盈利水平。周期性股票往往在周期顶峰时看起来最便宜,因为市场会提前计入盈利下滑,导致估值倍数收缩。
因此,投资问题并非美光按今年的数据衡量是否便宜。显然是便宜的。真正的问题是,这一轮周期在结构上是否会比过去更长。美光的理由基于三项已披露事实:公司已签署 26 份战略客户协议,高于一季度前的 16 份,并获得320亿美元的客户资金承诺,其中主要是现金定金;2027 日历年的产量约有75%已经签约;2027 年 HBM 供应的大部分也已定价,价格高于 2026 年。愿意预付数十亿美元以确保供应的客户,表现得并不像认为市场即将供过于求。
更合理的判断是,下行情景被推迟了,而非彻底消失。签约销量为 2027 年提供了保障,但对 2029 年几乎没有说明作用;届时新晶圆厂将投入运营。
哪些因素会改变美光股票的市场逻辑
有经验的半导体投资者接下来会关注以下几点:
- 合约价格走势。DRAM 价格哪怕只持平一个季度,其影响也会超过任何营收超预期的利好。
- 超大规模云服务商的资本支出。美光的需求取决于少数几家买家的 AI 数据中心预算。
- 竞争对手的产能。Samsung 和 SK Hynix 也在扩产。行业预计 2027 年和 2028 年的位元增长率处于 20% 出头至中段;若供应增速超过这一水平,就是典型的警示信号。
- 库存天数进一步高于 129 天。
- 资本回报。管理层预计在第一财季结束前达到目标现金水平,并从2026/12/09起加大股票回购力度。目前的回购授权额度仅为22亿美元,预计将推出更大规模的新授权。新授权的规模可以透露管理层如何看待自身所处的周期。
还有一个值得留意的实际情况:按目前的价格水平,内存成本已经给美光客户带来压力。服务器制造商已将 DRAM 和 NAND 的供应情况列为首要供应瓶颈。利润率达到87%的供应商会促使买家重新设计产品以绕开它、加大双重采购力度,或选择等待。这种压力会逐渐累积,并在较晚阶段显现。
如何在 WEEX 交易 MU 股票敞口
除通过券商账户交易外,还可以通过 USDT 保证金永续合约获得 MU 敞口。截至2026/10/01,WEEX 上的 MU/USDT 永续合约提供最高 100 倍杠杆。
- 打开 MU/USDT 合约并查看交易时段状态。股票挂钩合约遵循不同于加密货币交易对的规则,详情见 WEEX TradFi 期货指南。
- 选择逐仓保证金,避免单个仓位动用账户中的其他资金。
- 将杠杆设低。MU 在过去 12 个月的价格区间为179美元至1,255美元;使用 10 倍杠杆时,10%的反向波动就会导致保证金全部亏损。
- 下单时就设置止损,不要等到之后再设置。
- 请牢记合约的性质:这是一种追踪股价、以 USDT 结算的衍生品。它不提供美光的股息、投票权或所有权。
MU 股票总结
MU 股票交出创纪录的季度业绩,业绩指引也比市场一致预期高出40亿美元,市场却反应平淡,因为股价早已计入出色表现,而这份报告首次显露周期趋于成熟的迹象:利润率持平、资本支出翻倍、库存小幅上升。按盈利衡量,该股并不贵;考虑周期风险后,估值就没那么明确了。合约和预付款让 2027 年看起来有保障。500亿美元的新增产能一年后投产时会发生什么,仍是悬而未决的问题;而在影响体现到营收之前,定价数据就会先给出答案。
常见问题
1. 为什么 MU 股票在财报公布后下跌?
美光营收和每股收益均超出预期,业绩指引也高于市场一致预期,但毛利率指引略低于刚刚公布的季度水平,2027 财年资本支出预计约为至少500亿美元,库存天数也有所增加。今年以来股价已上涨260%,这些因素足以令股价盘后小幅下跌约1.2%。
2. 美光 2026 年第四季度业绩如何?
截至2026/09/03的季度营收为542.3亿美元,Non-GAAP 每股收益为33.42美元,Non-GAAP 毛利率为87.0%。全年营收为1,331.9亿美元。
3. 美光对下一季度的业绩指引是什么?
2027 财年第一季度:营收为615亿美元,上下浮动15亿美元;Non-GAAP 毛利率约为86.25%;Non-GAAP 每股收益为38.15美元,上下浮动1.00美元。
4. MU 股票在1,065美元的价格是否被高估?
按 2026 财年过去 12 个月盈利计算,其市盈率约为 14 倍;按第一季度指引年化后计算,则接近 7 倍。无论以哪种常见标准衡量,这一估值都偏低。低估值反映了市场对当前内存定价能否在新产能投产后持续的疑虑,而这才是真正需要权衡的风险。
5. 美光会派发股息吗?
会。董事会于2026/09/30宣布每股派发0.15美元的季度股息。管理层表示,从2026/12起将增加资本回报,主要通过股票回购实现。
风险提示
交易股票、股票挂钩衍生品和加密资产涉及重大风险,可能导致投入资金部分或全部损失。美光是一家周期性半导体公司,其盈利取决于内存价格;历史上,新产能投产时内存价格曾大幅下跌。过去一年,该股价格区间为179美元至1,255美元。永续期货还会带来杠杆风险:股价出现对该股票而言并不罕见的波动时,仓位可能被强平;股票挂钩合约也可能在标的市场重新开市时出现跳空。本文不构成投资建议。
本内容仅供参考,不构成任何金融、投资、法律或税务建议。文中提及的任何活动、奖励、线上活动或相关信息,不应被视为对购买、出售或交易任何加密资产的推荐、招揽或邀请。加密资产具有高波动性,存在价值损失风险。WEEX服务、产品及相关活动的可用性可能因地区而异。用户在参与前有责任确保符合当地适用法律法规。
猜你喜欢
适合新手的最佳加密货币应用:手机上真正重要的五项功能
如何用 PayPal 购买加密货币:多数新手忽略的托管陷阱
QNT价格逼近295美元:银行合作能否支撑4倍涨幅?
参议院民主党人阻挠股票法案:哪些内容未能通过,接下来会怎样
HPE股价因12亿美元 AI订单创纪录:现在还便宜吗?
ENA代币价格一个月上涨76%:10/05解锁考验
FICO vs VantageScore:房利美和房地美新规对你的房贷究竟意味着什么
2026年新手最佳加密货币交易所:你的第一笔100美元究竟经历了什么
比特币期货在8.3万美元:就业数据周的盈亏与仓位规模
QNT期货在280%涨幅后:杠杆与强平计算
XRP升级动态:XRPL Batch推迟至10月9日及其变化
如何管理闲置 USDT?2026 年 10 月赚取被动收入的 5 大平台
什么是 XDP?Doppler Finance 能否在2026/10突破0.03美元?
2026年最安全的加密货币钱包:根据你真正担心的威胁选择钱包类型
QNT是股票还是加密货币?Quant (QNT) 与 Quantinuum 股票并非同一种资产
免 KYC 加密货币钱包:6 款推荐,以及身份信息仍会泄露的 5 个环节
以太坊 2030 路线图:Vitalik 的加密世界计算机