台积电财报前景:AI需求能否在第三季度财报后推动股价走高?

 设为Google首选来源

随着台积电准备于10月15日公布2026年第三季度业绩,台积电股票正迎来一个重大催化剂。对投资者而言,核心问题很简单:强劲的AI和高性能计算需求能否持续推动营收增长,并支撑更高的估值?鉴于官方第三季度指引已高于第二季度营收,且公司今年早些时候上调了资本支出,整体形势看起来较为强劲。但市场预期同样很高,这意味着其在美国上市的ADR下一步走势,可能既取决于执行力和利润率,也取决于AI题材本身。
快速回答
- 台积电2026年第三季度法说会定于10月15日举行,投资者正等待实际业绩与管理层指引的对比。
- 官方第三季度指引为营收446亿美元至458亿美元,高于第二季度实际营收的402亿美元。
- AI和HPC需求仍是主要增长动力,但对台积电股票而言,利润率表现和未来指引可能同样重要。
- 估值已上升,因此除非台积电同时交出稳健的执行成果和令人安心的评论,否则强劲基本面本身可能还不够。
台积电何时公布2026年第三季度财报?
根据台积电投资者关系页面,公司2026年第三季度法说会将于2026年10月15日台湾时间14:00举行。这是一篇财报前瞻,投资者应注意不要将管理层的第三季度指引与实际第三季度业绩混淆;实际结果只有在该活动中才会得到确认。
此次电话会议之所以重要,是因为台积电不只是一只半导体股票。它是先进芯片生态系统的核心供应商,因此其评论往往会影响AI基础设施、晶圆代工产能、先进封装以及更广泛半导体交易的市场情绪。投资者不仅会关注头条数字,也会关注管理层如何评价2026年末及以后时期的需求能见度。
台积电2026年第三季度营收和利润率指引是什么?
台积电对2026年第三季度的官方指引为营收446亿美元至458亿美元。公司还指引毛利率为65%至67%,营业利润率为56%至58%。
相比之下,2026年第二季度实际营收为402亿美元,毛利率为67.7%,营业利润率为60.3%。营收展望表明需求将进一步上升,但利润率区间暗示,相较第二季度异常强劲的盈利能力,可能会有所回落。这并不自动意味着疲软。在半导体行业中,利润率可能因多种原因变化,包括产品组合、海外扩张成本、汇率影响以及先进制程爬坡的时点。
| 指标 | 2026年第二季度实际值 | 2026年第三季度指引 |
|---|---|---|
| 营收 | 402亿美元 | 446亿至458亿美元 |
| 毛利率 | 67.7% | 65%至67% |
| 营业利润率 | 60.3% | 56%至58% |
对于初学者而言,关键在于:更高的营收是好事,但投资者也希望看到台积电能否持续将这种增长转化为高盈利能力。即使销售额强劲,如果利润率下降幅度超过预期,公司仍可能令市场失望。
-- 价格
第三季度财报前,台积电营收增长有多强?
根据截至10月7日可获得的官方数据,进入第三季度后的趋势依然强劲。台积电公布2026年8月单月营收为新台币5148.06亿元,同比增长53.3%。1月至8月累计营收约为新台币3.387万亿元,同比增长39.3%。
这些数字支持了这样一种观点:在强劲的上半年后,需求并未减弱。它们也与管理层此前上调2026年展望和资本支出指引的决定相吻合。同时,9月单月营收原定于10月8日发布,因此在公布前不应将其视为已知数据。
从实际角度看,月度数据表明台积电带着动能进入本季度。这并不保证财报公布后股价会上涨,但确实强化了一个论点:在业绩发布前,其业务环境仍然健康。
为何AI需求对台积电股票很重要
AI需求之所以重要,是因为台积电位于先进计算供应链的制造核心。当云服务提供商和芯片设计商增加对AI加速器和高性能计算的投入时,往往会带动对领先制程技术和先进封装的需求,而这两项领域正是台积电具有强大竞争地位的地方。
管理层已将更强劲的2026年展望和更高的资本支出,与AI加速器、先进封装和先进制程技术的旺盛需求联系起来。根据Investing.com和雅虎财经援引的报道,台积电将2026年资本支出指引从最初的520亿美元至560亿美元区间,上调至600亿美元至640亿美元,其中约70%至80%将投向先进制程技术。
这对台积电股票很重要,因为资本支出不只是一项成本。对一家晶圆代工龙头而言,更大的投资计划也可能表明,公司相信客户在中期内需要更多产能。不过,投资者应避免简单地认为“AI上涨就意味着股票上涨”。到2026年10月,市场已经消化了大量AI乐观预期。
投资者应关注台积电第三季度财报中的什么
第一个关注点是实际第三季度营收是否落在446亿美元至458亿美元的指引区间内或高于该区间。超过上限将强化AI和HPC需求仍然异常强劲的观点。即使只是略低于该区间,也可能引发关于时点、产能利用率或产品组合的疑问。
第二个关注点是利润率。第二季度67.7%的毛利率和60.3%的营业利润率非常强劲。如果第三季度利润率在重投资和海外扩张的情况下仍保持韧性,将显示台积电维持了定价能力和制造效率。如果利润率向指引下限靠近,市场可能会寻求解释。
第三,应留意管理层对先进制程需求和封装产能的评论。在AI硬件领域,瓶颈不仅来自晶圆需求,封装和整合也可能同样重要。任何显示台积电正顺利扩充供应的迹象,都可能增强市场对未来营收能见度的信心。
第四,投资者应关注资本支出和前瞻指引。2026年早些时候,台积电上调了资本支出,并维持强劲的增长展望。如果管理层继续保持乐观看法,将支持看涨逻辑。如果评论变得更谨慎,估值可能成为更大的争论焦点。
台积电股票前景:AI需求能否推动股价走高?
看涨台积电股票的逻辑很直接。营收指引向上,月度营收趋势强劲,AI和HPC需求继续支撑先进制造和封装。台积电的业务质量也持续获得广泛认可。雅虎财经数据显示,该ADR约为482.30美元,一年期分析师平均目标价为555.01美元;公司还提供每股3.77美元的预期股息,收益率约为0.78%。
但更难的问题是估值。雅虎财经显示,其过去十二个月市盈率约为35.05倍,这表明市场已寄予很高期望。晨星给出的每份ADR 428美元公允价值估计凸显,即使是看涨投资者,对于何为合理价格也可能存在分歧。这一差距很重要:它表明该股如今需要持续兑现盈利,而不仅仅是一个有吸引力的叙事。
还存在非需求方面的风险。台积电的海外扩张可以降低集中度风险,但也会增加其对政策变化、补贴条件、关税和执行挑战的敞口。此外,半导体洞察的报道表明,在中国运营的芯片制造商现在面临年度出口许可证续期要求,从而降低了长期政策确定性。
那么,AI需求能否推动股价走高?可以,它仍可成为市场情绪的主要支撑,尤其是在第三季度业绩验证强劲需求和稳定利润率的情况下。但在当前预期下,该股可能需要的不只是AI热情,还需要证据表明营收增长、盈利能力和资本纪律都在同步维持。
结论
随着10月15日临近,台积电股票仍拥有建立在AI和HPC需求之上的强劲基本面故事,但下一轮上涨可能取决于台积电能否令人信服地将这种需求转化为第三季度营收、可持续的利润率和充满信心的前瞻评论,同时将政策与执行风险控制在可管理范围内。
常见问题
1. 台积电何时公布2026年第三季度财报?
根据公司投资者关系页面,台积电2026年第三季度法说会定于2026年10月15日台湾时间14:00举行。
2. 台积电2026年第三季度指引是什么?
台积电指引第三季度营收为446亿美元至458亿美元,毛利率为65%至67%,营业利润率为56%至58%。
3. 为什么AI需求对台积电股票如此重要?
AI工作负载增加了对先进芯片和封装的需求,而台积电在这两个领域都是领先制造商。更强的AI和HPC支出可改善产能利用率和营收能见度。
4. 财报公布前,台积电股票便宜吗?
其估值存在争议,而非明显便宜。雅虎财经显示,该ADR的过去十二个月市盈率约为35.05倍,而晨星的公允价值估计低于市场价格。
5. 最大的风险是什么?
除季度执行情况外,投资者还应关注利润率、资本支出效率、海外扩张成本、出口管制政策以及更广泛的地缘政治风险。
本内容仅供参考,不构成任何金融、投资、法律或税务建议。文中提及的任何活动、奖励、线上活动或相关信息,不应被视为对购买、出售或交易任何加密资产的推荐、招揽或邀请。加密资产具有高波动性,存在价值损失风险。WEEX服务、产品及相关活动的可用性可能因地区而异。用户在参与前有责任确保符合当地适用法律法规。
猜你喜欢
台湾股市逼近50,000点:假期后TAIEX能否突破这一关口?
如何在泰国购买 USDT:支付方式、费用与转账核查
如何使用预付卡购买加密货币:分步指南
什么是 WEEX Fast Connect?OAuth 如何连接第三方交易平台
WEEX经纪商佣金如何运作?详解直接佣金与间接佣金
新手最佳加密货币交易策略:交易前须知
WEEX API量化交易:应用场景、市场数据与自动化交易
WEEX API 文档:如何开始使用 WEEX 交易 API
什么是 WEEX API?功能、交易工具及其工作原理
WEEX API 密钥设置:如何安全连接第三方平台
WEEX 经纪商合作模式:策略机器人、跟单交易与子交易所
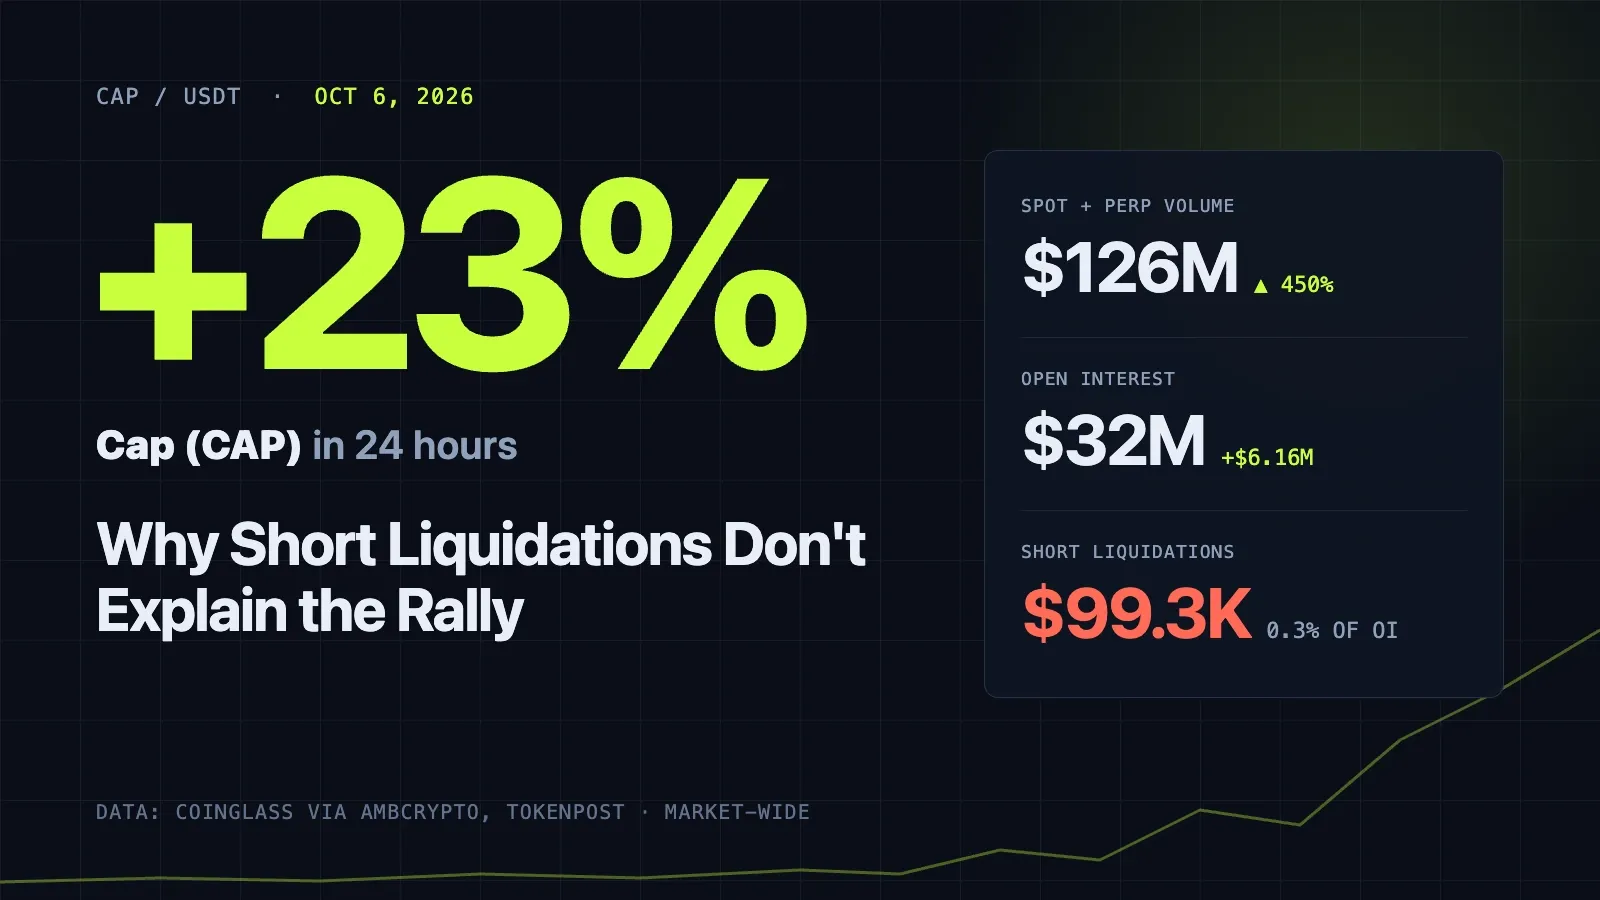
CAP价格上涨23%:为何空头爆仓不足以解释这轮上涨
WEEX交易所是什么?加密货币交易、API及平台概览
WEEX TOKEN2049 第二天现场预告:KOL、AWS、PingCAP 与安德鲁
WEEX TOKEN2049 第一天现场预览:展位、MBTI与AI演示
如何观看 WEEX 在 TOKEN2049 新加坡的直播(10/07-10/08)
WEEX TOKEN2049 直播日程:日期、时间和链接